Plus d’un Français sur cinq a subi un débit frauduleux sur son compte bancaire au cours des deux dernières années, selon un sondage OpinionWay pour MoneyVox publié le 19 novembre 2026. La bonne nouvelle : sept victimes sur dix ont été remboursées à chaque fois. La moins bonne : le résultat dépend fortement de la banque.
- 22 % des Français bancarisés déclarent au moins une fraude sur leur compte en deux ans, dont 6 % plusieurs fois.
- 41 % ont reçu un faux SMS ou un faux courriel imitant leur banque.
- 71 % des victimes ont été remboursées systématiquement, 8 % seulement dans certains cas.
- La Banque de France chiffre la fraude aux moyens de paiement à 1,241 milliard d’euros en 2025.
Plan de l'article
Un Français sur cinq touché, une exposition qui grimpe lentement #
Le sondage a été réalisé par OpinionWay du 21 septembre au 16 octobre 2026 auprès de 4 935 Français bancarisés, dans le cadre des Trophées Qualité de la Banque 2027 de MoneyVox. Résultat : 22 % des répondants ont constaté au moins un débit frauduleux en deux ans. Pour 16 % d’entre eux, cela est arrivé une fois ; pour 6 %, à plusieurs reprises.
La progression est modeste mais réelle : la vague 2025 du même baromètre comptait 21 % de victimes. Le phénomène touche donc durablement un cinquième de la population, sans emballement, mais sans recul non plus.
À lire 5 francs or : une pièce mythique, objet de fascination et de valeur
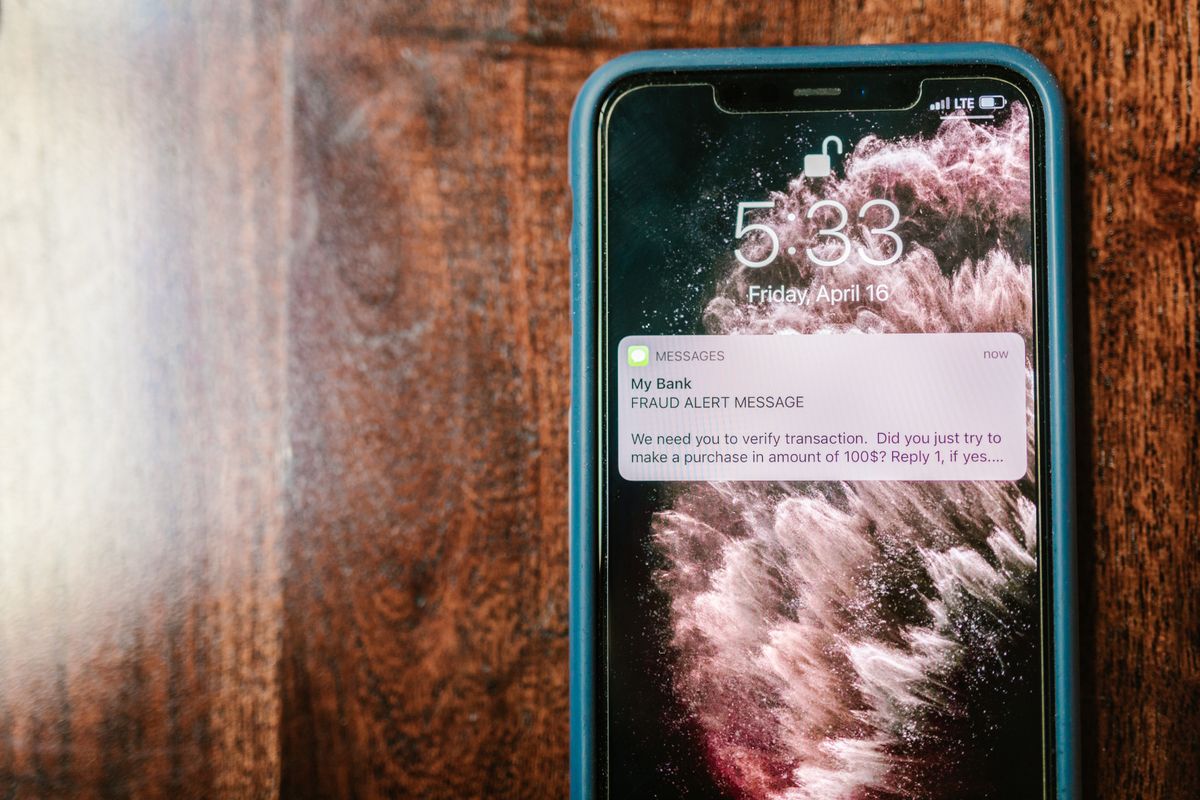
L’hameçonnage reste la porte d’entrée la plus fréquente. Selon le même sondage, 41 % des Français ont reçu des courriels ou des SMS qui semblaient venir de leur banque et qui étaient faux. Le faux conseiller, le faux colis à réexpédier ou la fausse mise à jour de carte Vitale continuent de remplir les boîtes de réception.
Sept victimes sur dix remboursées, mais pas partout #
Côté indemnisation, 71 % des victimes déclarent avoir été remboursées à chaque fois, et 8 % seulement dans certains cas. Le détail par établissement est plus contrasté. Les clients de la Banque Populaire sont ceux qui ont été le plus souvent remboursés, à chaque fois dans 85 % des cas. À l’autre bout, 43 % des clients de Nickel disent n’avoir jamais obtenu de remboursement.
L’exposition à la fraude varie aussi selon la banque. BforBank et Revolut arrivent en tête des clients touchés, à égalité à 34 %, et leurs clients sont aussi les plus exposés aux faux messages (53 % et 52 %). MoneyVox souligne toutefois que ces écarts ne signifient pas que leurs comptes sont moins bien sécurisés : le profil des clients et leur usage du paiement en ligne pèsent beaucoup.
Ce que mesure la Banque de France : 1,24 milliard d’euros en 2025 #
Le sondage décrit le ressenti des clients. Les chiffres officiels, eux, viennent de l’Observatoire de la sécurité des moyens de paiement. Dans son rapport 2025 publié le 9 septembre 2026, la Banque de France chiffre la fraude aux moyens de paiement à 1,241 milliard d’euros, en hausse de 3,8 % sur un an, pour 7,2 millions d’opérations frauduleuses, un nombre en repli de 8 %.
À lire Assurance vie définition : comprendre ce placement avant d’investir son capital
Autrement dit, les fraudes sont moins nombreuses mais plus coûteuses. La raison tient à la fraude dite par manipulation, où la victime valide elle-même l’opération sous la pression d’un escroc. Elle représente 516 millions d’euros en 2025, soit un peu plus de 40 % du montant total, et sa part a doublé en quatre ans.
À l’inverse, la carte bancaire n’a jamais été aussi sûre : 47 euros de fraude pour 100 000 euros de paiement, un niveau historiquement bas, et un taux de fraude sur les paiements par carte sur internet en baisse de 50 % depuis 2020. Le chèque se situe à 69 euros pour 100 000 euros payés.
Vos droits : la banque doit rembourser, sauf négligence grave #
Le cadre est fixé par le Code monétaire et financier et résumé par l’Institut national de la consommation. Pour une opération que vous n’avez pas autorisée, la règle est simple : il faut la signaler à sa banque dès que l’on s’en aperçoit, et au plus tard dans un délai de 13 mois. Une fois la contestation reçue, la banque doit rembourser immédiatement.
Deux limites existent. D’abord, une franchise de 50 euros peut rester à votre charge dans certains cas, notamment pour les paiements réalisés avec votre code confidentiel avant la mise en opposition. Ensuite, la banque peut refuser le remboursement si elle démontre une fraude de votre part ou une négligence grave. La banque doit prouver la négligence grave de son client avant de refuser un remboursement.
À lire Impôt sur le revenu : le barème 2027 revalorisé de 2,1 %, le gel écarté
Garder son code avec sa carte, ou communiquer ses identifiants et codes de validation à un tiers, sont les exemples classiques de négligence grave. C’est précisément le terrain de la fraude par manipulation : quand la victime a elle-même saisi un code reçu par SMS pour « annuler » une opération, la discussion avec la banque devient plus âpre.
En cas de refus, la banque doit expliquer sa décision et fournir les éléments qui la justifient. Le parcours de recours passe par le conseiller, puis le service clients, puis le médiateur de la banque, et en dernier ressort le tribunal.
Les réflexes qui font la différence #
Face à un message qui réclame une action urgente, le bon réflexe est de ne jamais cliquer sur le lien reçu et de se connecter par l’application ou le site habituel. Aucune banque ne demande un code de validation par téléphone ni ne fait « sécuriser » un compte en validant une opération.
Si un débit inconnu apparaît, il faut faire opposition sur la carte, contester l’opération par écrit auprès de la banque et conserver tous les éléments : captures des SMS, numéros appelants, horaires. Pour une fraude à la carte, la plateforme Perceval du ministère de l’Intérieur permet de signaler les faits en ligne.
À lire Quelle est la véritable valeur d’une pièce de 10 francs en argent ?
Questions fréquentes #
Combien de temps ai-je pour contester un débit frauduleux ?
Le signalement doit être fait sans délai et au plus tard 13 mois après la date du débit. Au-delà, la demande de remboursement n’est plus recevable.
La banque peut-elle refuser de me rembourser ?
Oui, mais uniquement si elle prouve une fraude de votre part ou une négligence grave, comme la communication de vos codes à un tiers. C’est à la banque d’apporter cette preuve, pas au client.
Pourquoi les fraudes coûtent plus cher alors qu’elles sont moins nombreuses ?
Parce que la fraude par manipulation, où l’escroc fait valider un virement par la victime, progresse : 516 millions d’euros en 2025 selon la Banque de France, pour des montants unitaires bien supérieurs à ceux d’une carte piratée.